Oleh: Bang Wan
Pusat Kajian Jalan Tengah NTB
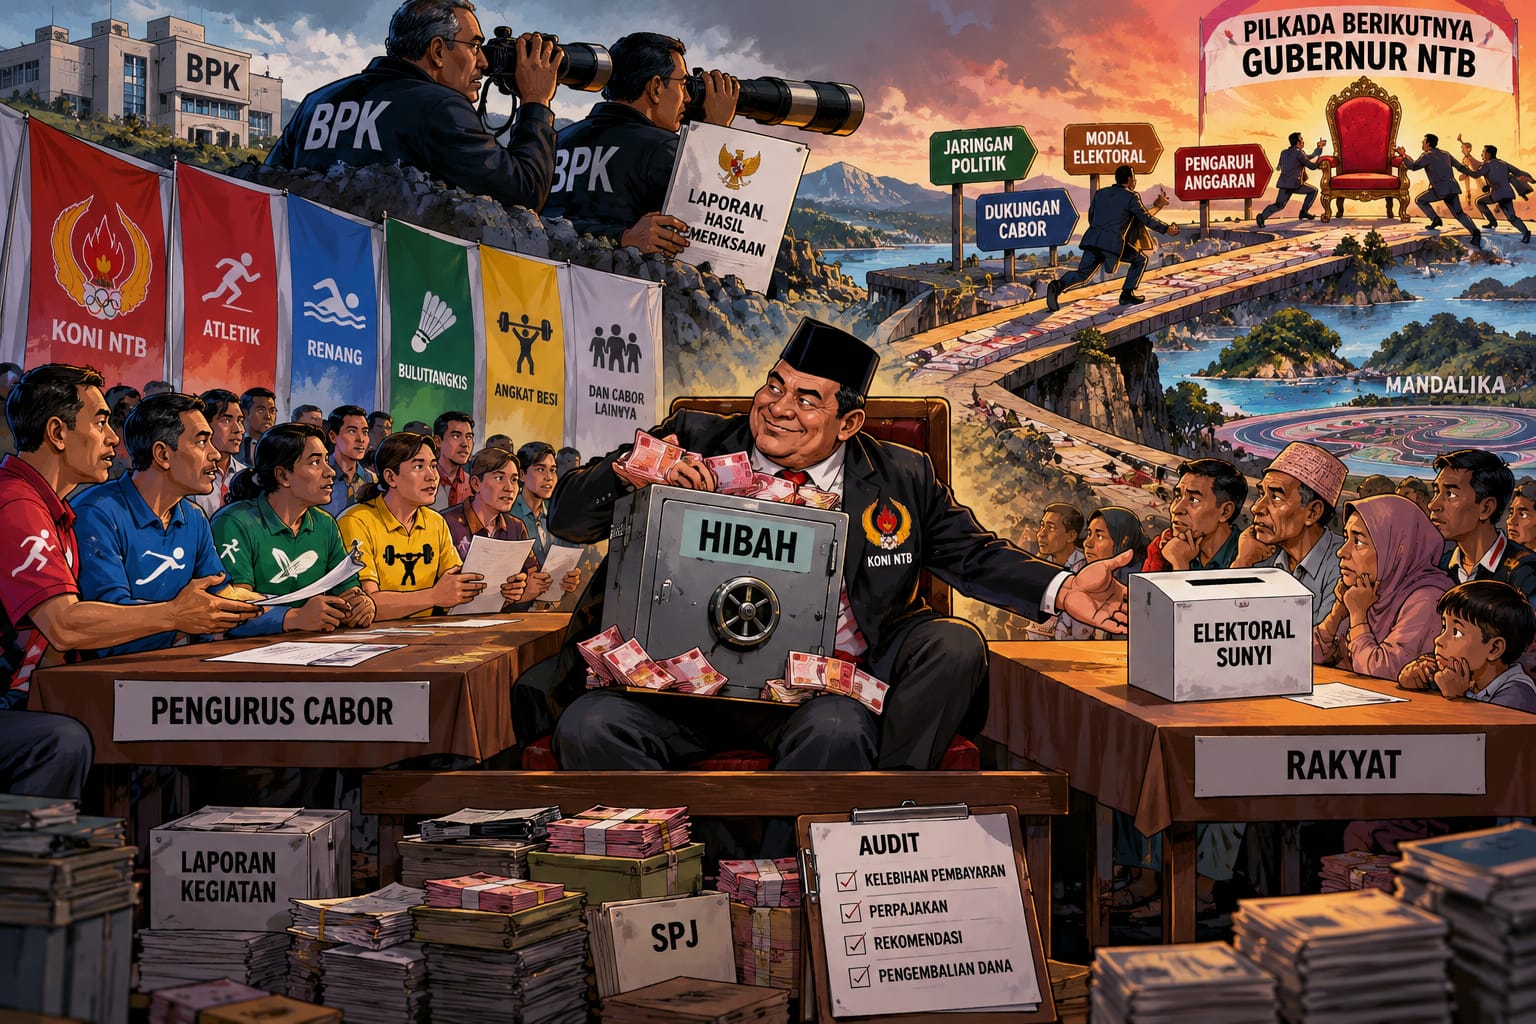
Opini|| Perebutan kursi Ketua Umum Komite Olahraga Nasional Indonesia (KONI) Nusa Tenggara Barat periode 2026–2030 semestinya tidak hanya dibaca sebagai kontestasi antarkandidat. Di balik pergantian kepemimpinan organisasi olahraga, terdapat persoalan yang jauh lebih substantif: tata kelola dana hibah, pertanggungjawaban anggaran, efektivitas pembinaan atlet, dan kualitas pengawasan terhadap uang publik.
Persoalan ini semakin relevan ketika publik dihadapkan pada dua fakta yang perlu dibaca secara bersamaan. Pertama, Badan Pemeriksa Keuangan (BPK) menemukan sejumlah persoalan dalam pengelolaan keuangan Pemerintah Provinsi NTB Tahun Anggaran 2025. Kedua, Inspektorat NTB pada September 2026 mengumumkan temuan kelebihan pembayaran dalam penggunaan anggaran KONI untuk penyelenggaraan Pekan Olahraga Provinsi (Porprov) XII NTB 2026.
Kedua fakta tersebut tidak boleh dicampuradukkan. Namun, keduanya memberikan alasan kuat bagi publik untuk menuntut transparansi dan pertanggungjawaban pengelolaan anggaran olahraga.
BPK Menemukan Kelebihan Pembayaran, WTP Bukan Berarti Tanpa Masalah
Pada 5 Juni 2026, DPRD Provinsi NTB menerima Laporan Hasil Pemeriksaan (LHP) BPK atas Laporan Keuangan Pemerintah Daerah (LKPD) Provinsi NTB Tahun Anggaran 2025.
Dalam pemberitaan resmi DPRD NTB, sejumlah temuan BPK disebutkan, antara lain: Kelebihan pembayaran belanja barang dan jasa sebesar Rp10,04 miliar.
Kelebihan pembayaran belanja pemeliharaan jalan sebesar Rp4,58 miliar.
Pengelolaan Dana Bantuan Operasional Satuan Pendidikan (BOSP) pada empat sekolah yang belum tertib, senilai Rp313,47 juta.
Sejumlah kelebihan pembayaran belanja lainnya.
Meski demikian, BPK tetap memberikan opini Wajar Tanpa Pengecualian (WTP) atas LKPD Provinsi NTB Tahun Anggaran 2025, yang menjadi capaian WTP ke-15 berturut-turut sejak 2011.
Informasi tersebut dapat diperiksa melalui publikasi resmi DPRD NTB: https://dprd-ntbprov.go.id/dprd-ntb-terima-lhp-bpk-ri-pemprov-ntb-raih-opini-wtp-ke-15-berturut-turut.
Apa makna politik anggarannya?
Pertama, opini WTP tidak boleh dipahami sebagai pernyataan bahwa seluruh transaksi pemerintah telah bebas dari persoalan. Opini tersebut merupakan penilaian atas kewajaran penyajian laporan keuangan berdasarkan kriteria pemeriksaan yang berlaku. Temuan tertentu tetap dapat muncul dan harus ditindaklanjuti.
Kedua, temuan kelebihan pembayaran sebesar Rp10,04 miliar dan Rp4,58 miliar tersebut merupakan temuan dalam lingkup pemeriksaan keuangan daerah sebagaimana diberitakan DPRD NTB. Angka itu tidak boleh serta-merta dianggap sebagai temuan atas dana hibah KONI.
Ketiga, temuan BPK pada tingkat pemerintah daerah seharusnya mendorong penguatan disiplin pengelolaan anggaran pada seluruh organisasi penerima dana publik, termasuk KONI. Akan tetapi, untuk menyimpulkan adanya persoalan serupa dalam hibah KONI, diperlukan bukti pemeriksaan yang secara khusus menyangkut penggunaan dana tersebut.
Di sinilah letak pentingnya membedakan fakta audit, analisis kebijakan, dan dugaan. Opini publik akan kehilangan kredibilitas apabila angka dari satu objek pemeriksaan digunakan untuk menuduh objek pemeriksaan lain tanpa bukti.
Hibah KONI Rp10 Miliar: Inspektorat Menemukan Kelebihan Pembayaran
Persoalan yang lebih langsung berkaitan dengan KONI NTB muncul dalam laporan NTBSatu pada 8 September 2026.
Menurut laporan tersebut, Inspektorat Provinsi NTB telah menyelesaikan audit dengan tujuan tertentu terhadap pengelolaan anggaran KONI untuk Porprov XII NTB 2026. Inspektur NTB Budi Herman menyatakan adanya temuan kelebihan pembayaran, terutama pada sektor perpajakan dan pembayaran kepada beberapa cabang olahraga.
Inspektorat juga meminta agar dana yang menjadi temuan dikembalikan ke kas daerah sesuai rekomendasi pemeriksaan.
Sumber: (NTB satu).
Fakta tersebut penting karena pembahasannya tidak lagi sebatas kebutuhan untuk melakukan audit. Menurut pemberitaan tersebut, pemeriksaan telah selesai dan menghasilkan rekomendasi pengembalian dana.
Namun, ada batas informasi yang perlu diperhatikan: laporan yang tersedia tidak menyebutkan nilai pasti kelebihan pembayaran, rincian transaksi, pembagian temuan per cabang olahraga, ataupun status pengembalian dana secara terperinci.
Karena itu, publik belum dapat menyimpulkan besarnya kerugian daerah, apalagi menyatakan telah terjadi tindak pidana korupsi, hanya berdasarkan informasi tersebut.
Meski demikian, temuan kelebihan pembayaran tetap memunculkan pertanyaan serius. Bagaimana perencanaan anggaran disusun? Bagaimana pembayaran kepada cabang olahraga diverifikasi? Apakah kewajiban perpajakan telah dihitung secara benar? Siapa yang bertanggung jawab melakukan pemeriksaan administrasi sebelum pembayaran dilakukan?
Pertanyaan-pertanyaan itu harus dijawab dengan dokumen, bukan dengan saling melempar pernyataan.
Dua Pemeriksaan, Satu Tuntutan: Pertanggungjawaban yang Terukur
Pemeriksaan BPK atas LKPD Provinsi NTB dan pemeriksaan Inspektorat terhadap hibah KONI merupakan dua hal yang berbeda dari sisi objek dan ruang lingkup.
BPK melakukan pemeriksaan atas laporan keuangan pemerintah daerah, sedangkan Inspektorat menjalankan pengawasan internal pemerintah, termasuk pemeriksaan dengan tujuan tertentu terhadap penggunaan hibah KONI.
Karena itu, tidak tepat menyebut temuan kelebihan pembayaran hibah KONI sebagai temuan BPK jika dokumen pemeriksaan BPK yang secara khusus mendukung klaim tersebut belum tersedia.
Namun, perbedaan itu tidak mengurangi pentingnya pengawasan publik.
KONI menerima dukungan dana publik untuk membangun prestasi olahraga. Dengan demikian, pengurus harus mampu menjelaskan hubungan antara anggaran yang diterima, kegiatan yang dilaksanakan, manfaat bagi atlet, dan hasil yang dicapai.
Jika ditemukan kelebihan pembayaran, langkah pertama adalah memastikan nilai dan dasar perhitungannya. Langkah berikutnya adalah menelusuri pihak yang bertanggung jawab sesuai kewenangan, memastikan pengembalian dana jika diwajibkan, serta memperbaiki sistem pengendalian agar persoalan serupa tidak berulang.
Pengembalian uang pun tidak otomatis menghapus seluruh persoalan tata kelola. Aspek kepatuhan, kualitas pengawasan, dan tanggung jawab administratif tetap perlu dievaluasi berdasarkan hasil pemeriksaan.
Mengapa Temuan Audit Penting di Tengah Perebutan Ketua KONI?
Kontestasi Ketua KONI NTB periode 2026–2030 berlangsung dalam situasi ketika pengelolaan anggaran organisasi sedang menjadi perhatian publik.
Pada 8 Oktober 2026, bahwa Wali Kota Mataram Mohan Roliskana mendaftarkan diri sebagai calon Ketua Umum KONI NTB dan mengklaim memperoleh dukungan enam KONI kabupaten/kota serta 33 cabang olahraga.
Dinamika tersebut merupakan bagian dari proses organisasi. Akan tetapi, banyaknya dukungan tidak dengan sendirinya membuktikan kualitas tata kelola ataupun menjamin keberhasilan pembinaan olahraga.
Justru dalam situasi seperti ini, setiap kandidat perlu diuji melalui agenda reformasi yang konkret.
Apakah kandidat berkomitmen membuka laporan penggunaan dana hibah sesuai ketentuan? Apakah bersedia menyampaikan tindak lanjut rekomendasi pemeriksaan? Apakah mempunyai sistem pengawasan internal yang independen? Apakah mampu menyusun pembiayaan berbasis kebutuhan atlet dan indikator prestasi?
Pertanyaan itu lebih bermakna daripada sekadar menghitung dukungan pemilik suara.
Tidak ada dasar untuk menyimpulkan bahwa para kandidat mencalonkan diri karena mengincar dana hibah. Akan tetapi, besarnya tanggung jawab pengelolaan organisasi membuat transparansi menjadi syarat penting bagi siapa pun yang terpilih.
Berapa Sebenarnya Dana yang Dikelola dan Bagaimana Penggunaannya?
Dalam pemberitaan resmi Pemprov NTB mengenai persiapan Porprov XII NTB 2026, KONI menyampaikan kebutuhan anggaran sebesar Rp15 miliar, yang direncanakan berasal dari hibah Pemprov NTB sebesar Rp10 miliar dan dukungan sponsor sebesar Rp5 miliar.
Sumber:https://ntbprov.go.id/index.php/post/target-masuk-lima-besar-pon-2028-pemprov-bersama-koni-matangkan-persiapan-porprov-xii-ntb-2026.
Angka tersebut merupakan gambaran kebutuhan anggaran yang diberitakan, bukan bukti bahwa seluruh dana telah diterima dan dibelanjakan sesuai rencana.
Untuk mendapatkan gambaran yang utuh, publik perlu meminta rincian mengenai nilai hibah yang disepakati, realisasi pencairan, dukungan sponsor yang benar-benar diterima, penggunaan anggaran per kegiatan, serta saldo dan kewajiban yang masih harus diselesaikan.
Dokumen yang paling relevan meliputi Naskah Perjanjian Hibah Daerah, Rencana Anggaran Biaya, laporan realisasi, bukti pembayaran, laporan pertanggungjawaban, Laporan Hasil Pemeriksaan Inspektorat, dan dokumen tindak lanjut rekomendasi.
Dari dokumen itulah dapat dinilai apakah belanja sudah sesuai peruntukan, apakah terdapat kelebihan pembayaran, apakah kewajiban perpajakan dipenuhi, dan apakah manfaat anggaran benar-benar sampai kepada atlet.
Publik juga perlu berhati-hati membedakan anggaran hibah KONI untuk Porprov dari anggaran persiapan PON 2028. Keduanya tidak boleh dijumlahkan tanpa memeriksa sumber anggaran, penerima, tahun anggaran, dan peruntukannya.
Agenda yang Harus Dijawab Ketua KONI Terpilih, Kepemimpinan baru seharusnya tidak menjadikan persoalan audit sebagai beban yang diwariskan semata. Ia harus menjadikannya dasar untuk memperbaiki sistem pengelolaan organisasi.
Ada lima agenda yang perlu disampaikan secara terbuka.
Pertama, penyelesaian seluruh rekomendasi pemeriksaan. Pengurus perlu menjelaskan tindak lanjut temuan, termasuk status pengembalian dana yang direkomendasikan Inspektorat.
Kedua, transparansi anggaran. Laporan penerimaan dan penggunaan dana harus disusun secara teratur dan dapat ditelusuri sesuai ketentuan yang berlaku.
Ketiga, pengendalian pembayaran. Setiap pembayaran kepada cabang olahraga harus didukung dokumen yang memadai, pemeriksaan kewajaran, dan verifikasi kewajiban perpajakan.
Keempat, pembiayaan berbasis prestasi. Alokasi anggaran harus mempunyai indikator yang jelas, mulai dari kebutuhan atlet dan pelatih hingga target serta hasil pembinaan.
Kelima, evaluasi independen. Pengawasan tidak boleh berhenti pada laporan internal. Hasil pemeriksaan dari pihak berwenang dan tindak lanjutnya perlu menjadi bagian dari evaluasi kinerja kepengurusan.
Dengan agenda tersebut, pemilihan ketua dapat menjadi pintu masuk reformasi, bukan hanya pergantian figur.
Menurut saya Jangan Hanya Menghitung Suara, Periksa Juga Tata Kelola
Temuan BPK dalam LKPD Provinsi NTB Tahun Anggaran 2025 dan temuan Inspektorat terhadap penggunaan anggaran KONI untuk Porprov 2026 mempunyai objek pemeriksaan yang berbeda. Namun, keduanya mengingatkan bahwa pengelolaan uang publik memerlukan pengendalian yang kuat dan pertanggungjawaban yang dapat diuji.
BPK menemukan kelebihan pembayaran pada sejumlah belanja pemerintah daerah, sementara Inspektorat NTB melaporkan adanya kelebihan pembayaran pada aspek perpajakan dan pembayaran beberapa cabang olahraga dalam penggunaan anggaran KONI. Nilai rinci temuan hibah KONI dan status penyelesaiannya masih perlu dipastikan melalui dokumen resmi.
Karena itu, pertanyaan mengenai perebutan kursi Ketua KONI NTB seharusnya tidak diarahkan pada spekulasi motif pribadi kandidat. Pertanyaan yang lebih mendasar adalah apakah kepemimpinan baru mampu membangun organisasi yang lebih transparan, disiplin, dan berorientasi pada prestasi atlet.
Kursi Ketua KONI bukan sekadar jabatan organisasi. Ia adalah amanah untuk memastikan bahwa dana publik tidak berhenti sebagai angka dalam laporan, melainkan menghasilkan pembinaan yang nyata dan prestasi yang terukur.
Jika para kandidat hanya berlomba mengumpulkan dukungan, sementara persoalan tata kelola tidak dijadikan agenda utama, maka pergantian ketua tidak akan menjawab persoalan mendasar olahraga NTB.
Pada akhirnya, publik berhak mengajukan satu pertanyaan: bukan hanya siapa yang akan memenangkan pemilihan Ketua KONI NTB, tetapi siapa yang berani menjamin bahwa setiap rupiah anggaran olahraga dapat dipertanggungjawabkan kepada masyarakat.
Sumber :
1. Hasil pemeriksaan BPK atas LKPD NTB 2025 Sumber resmi DPRD NTB
Baca ringkasan LHP BPK dan temuan keuangan daerah.
2. Audit Inspektorat terhadap hibah KONI
Laporan temuan kelebihan pembayaran, 8 September 2026.
3. Dokumen LKPD NTB 2025 audited
Portal resmi BKAD Provinsi NTB.
